El Plan Contable General Empresarial (PCGE) 2026 es la última actualización que modifica al PCGE 2019, de acuerdo a los cambios de la Normas Internacionales de Información Financiera (NIIF) y las Normas Internacionales de Información Financiera NIIF para las PYMES.
Este cambio no significa reemplazar la estructura del plan contable, sino actualizar la clasificación de determinadas operaciones, incorporando nuevas cuentas y simplificando subcuentas, mejorando la presentación de los ingresos y gastos.
Nuevos cambios en el Plan Contable General Empresarial.
CUENTA 15:
En el nuevo PCGE 2026 incorpora la CUENTA 15 – ACTIVOS DEL CONTRATO Y COSTOS DE CONTRATOS CON CLIENTES, para registrar derechos y costos asociados a contratos con clientes, conforme a la NIIF 15.
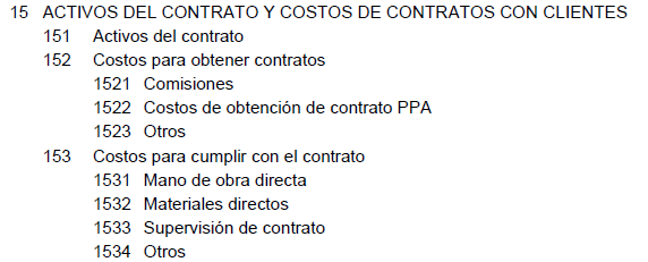
Su aplicación depende de los requisitos de la NIIF 15.
CUENTA 11:
En el PCGE 2026, presenta una nueva clasificación de la CUENTA 11 – INVERSIONES FINANCIERAS, basada en el modelo de negocios y las características de los flujos de efectivo, alineada con la NIIF 9.
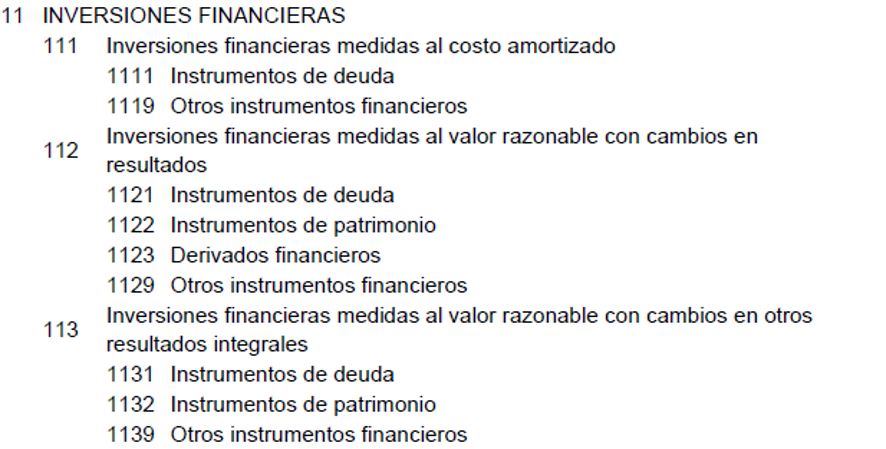
Para su aplicación, el Contador debe analizar y evaluar la naturaleza de la inversión de la empresa y clasificarla de acuerdo a la NIIF 9.
CRIPTOACTIVOS EN PLAN CONTABLE GENERAL EMPRESARIAL
El PCGE 2026 incorpora lo referente a criptoactivos; el contador de la empresa debe analizar el tratamiento contable que corresponda.
Activos digitales que utilizan criptografía y tecnología de registro distribuido (blockchain u otra similar) para su emisión, registro, transferencia o verificación. Su tratamiento contable dependerá de sus características y del propósito de su tenencia, de conformidad con la NIIF de Contabilidad aplicable.
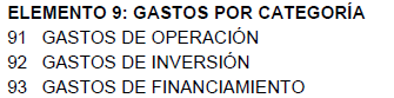
ELEMENTO 9: GASTOS POR CATEGORÍA EN PLAN CONTABLE GENERAL EMPRESARIAL
El PCGE 2026 presenta 3 cuentas principales.
CUENTA 73 Y 74
Las cuentas contables 73 y 74, en el PCGE 2026, ya no existen.
CAMBIOS EN LA PRESENTACION DE INGRESOS Y GASTOS.
El PCGE 2026 incorpora y reorganiza cuentas relacionadas con:
- Descuentos.
- Intereses.
- Diferencias de cambio.
- Resultados por instrumentos financieros.
- Participación en resultados de entidades relacionadas.
- Presentación de gastos de operación, inversión y financiamiento.
Con el nuevo plan se cambia el criterio de reconocimiento y medición de cada operación.